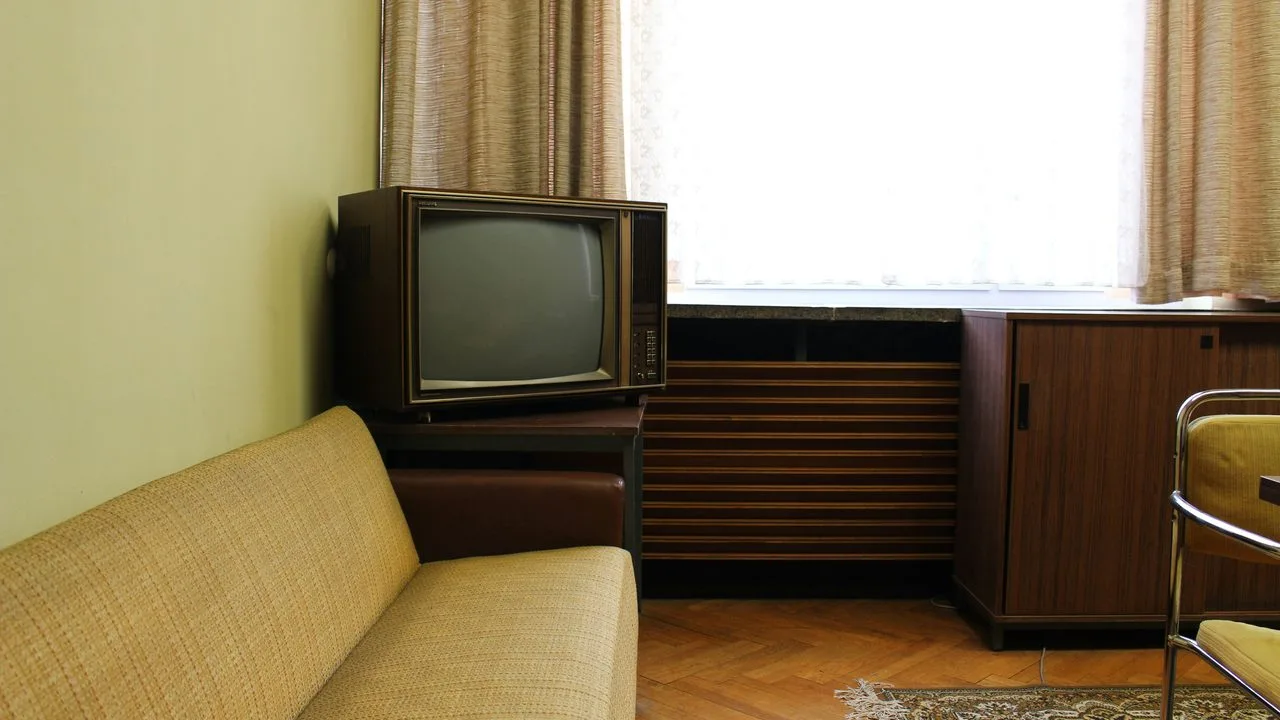
У 1980-ті роки звичайна родина не знала слів «кредитний ліміт» чи «ануїтетний платіж». До ощадкаси ходили відкладати гроші й оплачувати квитанції, а споживчі кредити під відсотки Ощадний банк почав видавати лише 1987 року. При цьому в квартирах стояли холодильники, кольорові телевізори та меблеві стінки, у дворах — «Жигулі» й «Запорожці», а новосели в’їжджали в окремі квартири.
Якщо банків у нинішньому розумінні не було, то звідки бралися гроші на великі покупки?
Торговельну розстрочку в СРСР уперше випробували 1958 року саме в Україні. Експеримент визнали вдалим, і вже в серпні 1959-го продаж товарів тривалого користування в кредит дозволили в усіх містах Союзу.
Холодильник і телевізор: розстрочка через бухгалтерію
Дорогі речі купували в борг, просто без участі банку — розстрочку оформлювали прямо в магазині. 1979 року в Українській РСР у кредит продавали 5,8% усіх непродовольчих товарів — це був найвищий показник серед союзних республік. А 1981 року в розстрочку купували майже третину холодильників і близько 14% меблів.
Щоб зрозуміти, навіщо родині була потрібна розстрочка, достатньо зіставити середні роздрібні ціни 1985 року із середньою зарплатою робітників і службовців в УРСР, яка тоді становила 173,9 рубля (у середньому по Союзу — 190,1 рубля):
- пральна машина (у середньому близько 95 рублів) — понад половину місячної зарплати;
- холодильник (близько 288 рублів) — 1,7 зарплати;
- кольоровий телевізор (близько 644 рублів) — 3,7 зарплати;
- легковий автомобіль (у середньому 7 748 рублів) — майже 45 місячних зарплат, тобто без малого чотири роки праці, якщо не витрачати жодної копійки;
- для контрасту: квартирна плата разом із комунальними послугами в родинах робітників забирала в середньому близько 3% доходу.
У кредит продавали одяг і тканини, меблі, телевізори, холодильники, пральні та швейні машини, годинники, фотоапарати, мотоцикли. Покупець приносив довідку з роботи про зарплату і вносив до каси магазину 20-25% вартості товару. Решту розбивали на 6-12 місяців (для дорогих речей — до двох років, а з 1985 року — до трьох-чотирьох років). За розстрочку доплачували від 1 до 2,5% ціни покупки.
При цьому річ ставала власністю покупця одразу в момент передачі, а виплати йшли за ціною, що діяла в день договору: навіть якщо товар потім дорожчав, доплачувати різницю не потрібно було.
Гроші до магазину зазвичай перераховувала бухгалтерія підприємства, утримуючи внески двічі на місяць просто із зарплати за письмовою заявою працівника (у пенсіонерів і колгоспників — раз на місяць). Набрати кілька кредитів підряд було практично неможливо: довідку на нову покупку бухгалтерія видавала тільки після того, як людина повністю розрахувалася за попередню. Була й сувора відповідальність: за прострочення нараховували пеню 0,1% на день, а після двох пропущених внесків борг стягували примусово — за документом нотаріуса (так званим виконавчим написом), без суду. Утім, 1980 року прострочена заборгованість в УРСР становила лише близько 4%.
Автомобіль: роки заощаджень і списки на підприємстві
Якщо телевізор можна було виплатити за рік, то на машину потрібні були роки накопичень. За прейскурантом 1986 року «Жигулі» ВАЗ-2106 коштували 9 100 рублів, «Нива» — 9 000 рублів, а запорізький ЗАЗ-968М — 5 375 рублів (у середині 1986-го ціну знизили до 3 500-4 100 рублів залежно від модифікації). За даними Держкомстату, понад третина родин робітників і службовців відкладала на автомобіль або кооперативне житло від 5 до 10 років, а 32-49% — десять років і довше.
Але навіть зібрана сума покупку не гарантувала. До середини 1980-х дефіцит охоплював 78-84% товарних груп, а легкові машини розподіляли суворо за фондами (державними лімітами для підприємств). На підприємствах і в організаціях вели власні списки черговиків: залежно від статусу заводу чи установи чекати права на покупку доводилося від 2-3 до 10-12 років. При цьому рядових працівників, які вже мали машину, у багатьох місцях у чергу на нову не ставили.
У середині 1980-х ситуація трохи змінилася: через подорожчання минулих років менш престижні марки — «Москвич», «Запорожець», Іж, ЛуАЗ — у багатьох містах з’явилися у вільному продажу. А з 1985 року деякі автомобілі навіть дозволили брати в розстрочку, проте сума кредиту не могла перевищувати восьми місячних зарплат покупця — все інше треба було внести одразу.
Квартира: десять років у черзі або позика на чверть століття
Найскладнішим завданням залишалося житло. Більшість міських родин отримувала державні квартири від місцевих рад або підприємств. Щоб стати на квартирний облік, родина мала офіційно потребувати поліпшення житлових умов, — наприклад, жити в гуртожитку або мати менше за облікову норму площі. 1989 року цей поріг в Українській РСР становив у середньому 6 квадратних метрів житлової площі на людину.
Квартиру давали безплатно, але платили за неї часом очікування. 1980 року в квартирній черзі в УРСР стояли 1,4 мільйона родин, станом на 1986-й — 1,7 мільйона, а на початок 1989 року — вже 2,395 мільйона родин і одинаків (21% усіх родин республіки). Щороку житло отримували лише 9-10% черговиків. За загальносоюзним опитуванням 1989 року, третина міських родин чекала на квартиру від 5 до 10 років, а 18,3% — більше десяти років. Найскладніше доводилося молодятам: вони найчастіше жили з батьками або в гуртожитках і в Україні чекали своєї черги 10-16 років — щороку на сто молодих родин виділяли лише 6-9 квартир.
Коли черга підходила, виконком видавав ордер — документ на вселення. Сама квартира залишалася державною: родина отримувала безстрокове право користування і платила невелику квартирну плату (1977 року в УРСР за державну однокімнатну квартиру платили в середньому 6,05 рубля на місяць), але продати чи подарувати таке житло було не можна.
Другий шлях — житлово-будівельний кооператив (ЖБК), на який припадало близько 10% нового житла. Це була купівля квартири за власні гроші з частковою допомогою державного кредиту. Щоправда, просто прийти з грішми було не можна: до кооперативу приймали лише тих, хто вже потребував поліпшення житлових умов, і в самому ЖБК теж існувала черга на 5-6 років. Перед початком будівництва майбутні мешканці вносили до банку не менше 30% кошторисної вартості будинку (кожна родина — за свою квартиру) (з 1982 року для окремих категорій — від 20-30%), а на решту суми Будбанк давав позику строком до 25 років під 0,5% річних. Індивідуальним забудовникам на будівництво власного будинку кредит видавали на строк до 50 років.
Погашення позики щомісяця додавалося до квартирної плати: наприклад, 1977 року за однокімнатну кооперативну квартиру в УРСР разом із кредитом платили в середньому 21,87 рубля на місяць — у три з половиною рази більше, ніж за державну.
За цими деталями легко відновити історію житла власної родини. Якщо батьки чи бабуся з дідусем в’їхали до державної квартири за ордером, оформити її в приватну власність вони змогли тільки після ухвалення українського закону про приватизацію 1992 року. А якщо квартира була кооперативною, родина до чверті століття щомісяця виплачувала за неї будівельну позику.
Де брали гроші: ощадкаса, профспілка та рідня
Коли банківських кредитних карток не існувало, гроші на перший внесок, меблі чи відпустку збирали з трьох джерел.
Перше — ощадні каси. Станом на 1987 рік заощадження мали 87% родин робітників і службовців та 88% родин колгоспників, причому близько половини з них заради накопичень свідомо обмежували щоденні витрати. Вклади на вимогу приносили 2% річних, строкові (від пів року) — 3% річних. За обстеженнями Держкомстату, 41,4% родин робітників і службовців накопичували, щоб допомогти дітям, 28,9% — на майбутні великі покупки, ще 20% — на пенсію. При цьому до кінця 1980-х мільйони родин тримали на книжках готові суми на меблі, машину чи вступ до кооперативу, але не могли їх витратити: потрібних товарів просто не було в продажу.
Друге джерело — каса взаємодопомоги при профкомі на роботі. Її створювали на підприємстві чи в установі, якщо набиралося хоча б 15 охочих членів профспілки. Під час вступу, а потім щомісяця працівник відраховував до спільного фонду 0,5% зарплати. Якщо людина виходила з каси, усі внески їй повертали, а після 50 внесків платити вже було не потрібно. З цього фонду видавали короткострокові та довгострокові позики — у багатьох родинах так перехоплювали гроші перед відпусткою або до початку навчального року, а потім гасили із зарплати. Масштаб був величезним: у 1983-1984 роках каси взаємодопомоги видавали майже по 1,8 мільярда рублів на рік — майже третину від усього обсягу магазинної розстрочки і більш ніж удвічі більше, ніж міські ломбарди (близько 0,63-0,69 мільярда рублів).
Нарешті, багато хто згадує й найпростіший спосіб обійтися без відсотків і довідок: суму, якої бракувало на велику покупку, позичали в родичів, друзів і сусідів, віддаючи частинами з получки.
Що змінилося сьогодні
Сьогодні доступ до житла й речей влаштований інакше, хоча деякі колишні механізми формально збереглися до наших днів.
- Житло у власність та іпотека. Квартиру можна одразу купити на ринку в приватну власність. Для тих, хто бере житло в кредит, окрім комерційних банківських програм в Україні з 2022 року діє державна іпотека «єОселя»: договір оформлюють на строк до 20 років із першим внеском від 20% вартості житла (для молоді — від 10%).
- Квартирна черга нікуди не зникла. В Україні зі змінами досі діє Житловий кодекс 1983 року: у ньому й далі передбачені квартирний облік, норма надання житлової площі 13,65 квадратного метра на людину та вселення за ордером виконкому.
- Кредит дає банк, а не магазин із бухгалтерією. Споживче кредитування в Україні регулюється законом 2016 року: розстрочку або кредит на побутову техніку, електроніку й автомобіль покупець оформлює напряму за договором із банком чи фінансовою компанією, без довідок із профкому та утримань через розрахунковий відділ на роботі.


Коментарі
Поки що немає коментарів. Будьте першим!